Imposto Seletivo prevê alíquota de 0,5% para bets em 2027
Quinta-feira 05 de Novembro 2026 / 12:00
⏱ 3 min de lectura
(Brasília).- O governo federal brasileiro definiu em 0,5% a alíquota do Imposto Seletivo (IS) aplicável aos concursos de prognósticos, categoria que abrange loterias, apostas esportivas de quota fixa (bets) e outras modalidades de apostas. A medida provisória nº 1.399/2026, publicada em 4 de novembro, estabelece as regras de transição para 2027, com início da cobrança previsto para 2 de fevereiro. O novo tributo integra a reforma tributária e terá impacto sobre os operadores do mercado de jogos e apostas no país.
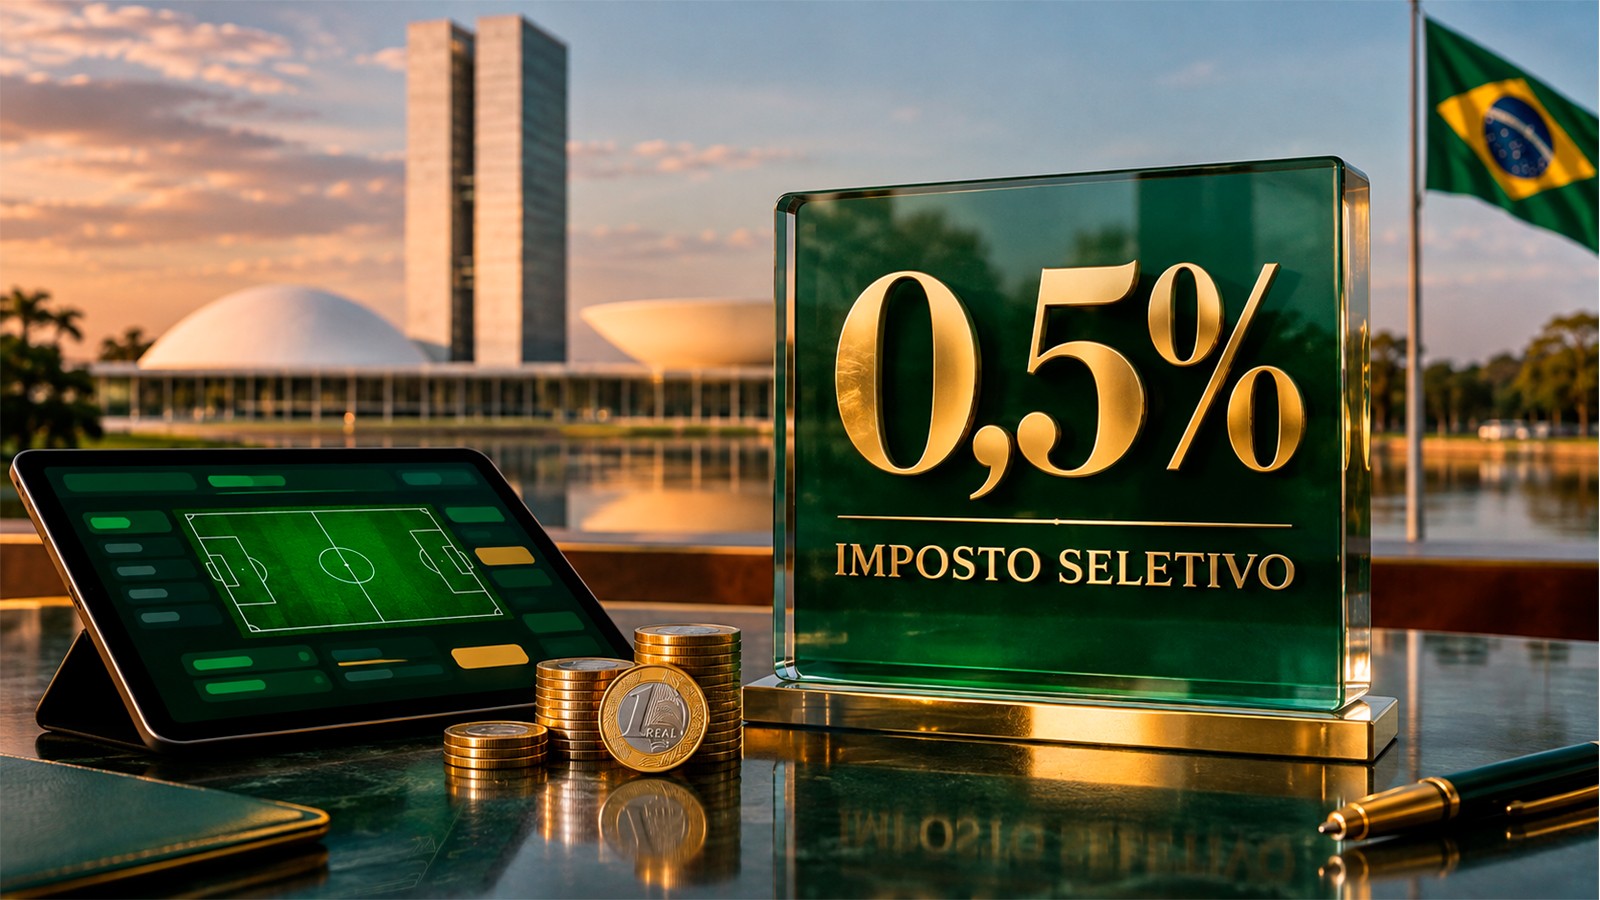
Imposto Seletivo estabelece tributação de 0,5% para apostas
A alíquota definida pelo governo contempla os concursos de prognósticos previstos na Lei Complementar nº 214/2025. O enquadramento inclui modalidades lotéricas, apostas de quota fixa, sweepstakes, apostas de turfe e outras formas de apostas realizadas em ambientes físicos ou digitais. O regime também alcança os fantasy sports.
Um aspecto importante para o setor é a base de cálculo do tributo. O Imposto Seletivo não incidirá sobre o volume total de apostas realizadas pelos usuários, mas sobre a receita própria da entidade responsável pela exploração da atividade. Esse valor é calculado a partir da arrecadação, com a dedução dos prêmios pagos e das destinações obrigatórias previstas na legislação.
Assim, a nova cobrança deverá ser considerada na estrutura tributária dos operadores autorizados, juntamente com as demais obrigações fiscais aplicáveis ao mercado brasileiro.
Aplicação às bets depende do cenário regulatório
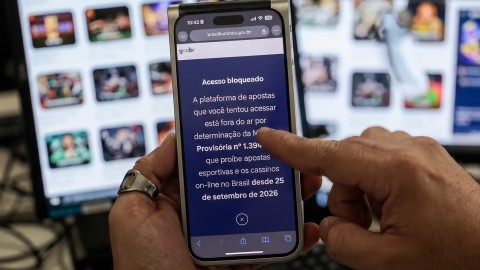
A inclusão das apostas de quota fixa no regime do Imposto Seletivo ocorre em um momento de incerteza jurídica para o segmento. Atualmente, a exploração das bets está sujeita à medida provisória nº 1.394/2026, que determinou a proibição dessas plataformas e cuja constitucionalidade é questionada no Supremo Tribunal Federal (STF).
Dessa forma, embora a nova medida tributária estabeleça uma alíquota para essa modalidade, sua aplicação efetiva às operadoras dependerá da situação jurídica do mercado e de uma eventual retomada das atividades regulamentadas.
A regulamentação tributária, portanto, contempla as bets dentro do sistema fiscal previsto pela reforma, mesmo diante da controvérsia sobre a continuidade de sua operação no país.
Cobrança começa em fevereiro de 2027
O início da incidência do Imposto Seletivo está previsto para 2 de fevereiro de 2027, em respeito à chamada noventena, regra constitucional que impede a cobrança de um novo tributo antes de decorridos 90 dias da publicação da norma que o institui.
O regime definido pela MP terá caráter temporário e será válido até 31 de dezembro de 2027. Até 31 de maio do próximo ano, o Poder Executivo deverá encaminhar ao Congresso Nacional um projeto de lei com a proposta de alíquotas definitivas, cuja aplicação está prevista para 1º de janeiro de 2028.
Isso significa que o percentual de 0,5% representa a tributação estabelecida para o período inicial de implementação, não necessariamente a carga que será mantida nos anos seguintes.
Reforma tributária e impacto sobre o setor de apostas
O Imposto Seletivo foi criado pela reforma tributária para incidir sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Conhecido como "imposto do pecado", o tributo também alcançará veículos, aeronaves, embarcações, cigarros, bebidas alcoólicas, bebidas açucaradas e bens minerais.
No caso das apostas, a inclusão no novo sistema representa uma mudança na estrutura de tributação do segmento, que passará a conviver com as regras da reforma tributária sobre o consumo.
A partir de 2027, a Contribuição sobre Bens e Serviços (CBS) também começará a substituir gradualmente tributos federais como PIS e Cofins. Além disso, a legislação prevê que o Imposto Seletivo integre a base de cálculo da CBS no regime dos concursos de prognósticos, um aspecto relevante para o planejamento fiscal das empresas.
O governo também estabeleceu um mecanismo de compensação entre a arrecadação estimada do Imposto Seletivo e a alíquota de referência da CBS, com o objetivo de preservar o nível global de receitas previsto na reforma tributária.
Para os operadores de apostas, a definição das regras de 2027 representa um primeiro parâmetro para avaliar os efeitos da nova estrutura fiscal. Entretanto, a alíquota definitiva, a evolução da legislação e o desfecho das controvérsias judiciais sobre as bets serão fatores determinantes para o planejamento do mercado brasileiro a partir de 2028.
Categoría:Legislacion
Tags: Sin tags
País: Brasil
Región: Sudamérica

Eventos
Casa Italia conectará a indústria de gaming italiana na ICE Barcelona 2027
Terça-feira 27 Oct 2026 / 12:00
Cristina Turbatu elogia a visão da ICE Barcelona para o Hall 7
Terça-feira 20 Oct 2026 / 12:00
CGA destaca a competitividade do Canadá na ICE Barcelona
Terça-feira 13 Oct 2026 / 12:00
SUSCRIBIRSE
Para suscribirse a nuestro newsletter, complete sus datos
Reciba todo el contenido más reciente en su correo electrónico varias veces al mes.